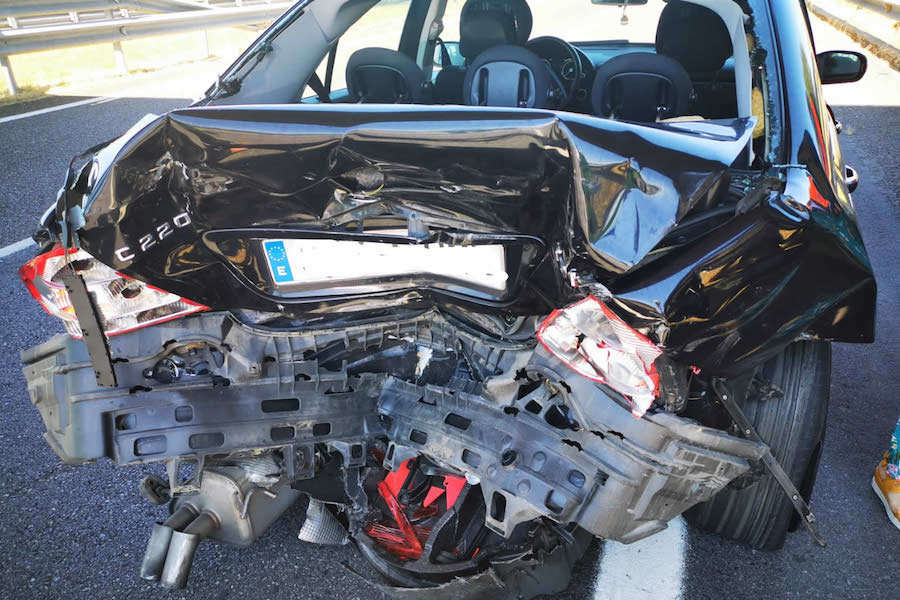
Imagina esto: has tenido un accidente y, después del susto, el seguro te dice que tu coche es un siniestro total. ¿Y ahora qué? Bueno, primero, tranquilo. No eres el primero ni el último al que le pasa. Cuando el seguro declara tu coche siniestro, básicamente está diciendo que la reparación cuesta más que el valor del coche. En pocas palabras, tu coche ha llegado a su fin de forma oficial. Ahora toca saber cuáles son tus opciones: ¿te darán dinero? ¿te quedas sin coche? ¿puedes decidir quedártelo? Vamos a aclarar todas tus dudas y ver qué pasos dar para que esta situación no te pille desprevenido.
¿Qué pasa si me dan el coche siniestro?
Cuando el seguro te declara el coche como siniestro total, significa que el coste de la reparación supera el valor del coche. Aquí te dejo lo que necesitas saber:
1. Valoración del coche: Tu aseguradora hará una valoración de cuánto vale tu coche en ese momento. Si el coste de arreglarlo es mayor que este valor, lo declaran siniestro.
2. Indemnización: Te pagarán el valor de tu coche según la póliza. Puede ser el valor de mercado, el valor venal (lo que valdría en el mercado de segunda mano) o el valor de nuevo (si la póliza lo cubre).
3. Opciones:
– Reparar el coche por tu cuenta: si prefieres arreglarlo, puedes hacerlo, pero ten en cuenta que a veces las reparaciones pueden ser más caras de lo que piensas.
– Quedarte con el coche indemnizado: te pagan lo que vale menos el valor de los restos del coche. Tú te encargas de venderlo o desguazarlo.
– Dejarlo al seguro: ellos se encargan de todo y tú recibes la indemnización completa.
Es importante revisar bien tu póliza para saber qué tipo de cobertura tienes y qué tipo de valor te van a indemnizar.
En algunos casos, puede ser más rentable aceptar la indemnización y buscar un coche nuevo o de segunda mano.
Tener el coche como siniestro total no siempre es el fin del mundo, pero sí es un buen momento para evaluar qué te conviene más a largo plazo.
Qué pasa si no acepto un siniestro total
Si tu seguro declara tu coche en siniestro total y decides no aceptarlo, te enfrentas a varias situaciones. Aquí te cuento cómo va la cosa:
1. Valor de Mercado: El seguro te ofrecerá una cantidad basada en el valor venal del coche, es decir, lo que valía justo antes del accidente. Si no estás de acuerdo, puedes buscar una valoración independiente para negociar.
2. Reparación por tu cuenta: Puedes optar por arreglar el coche por tu cuenta, pero ojo, esto puede salirte más caro que la compensación ofrecida por el seguro. Además, no siempre se puede devolver el coche a su estado original.
3. Retención del vehículo: Si decides quedarte con el coche, es probable que el seguro te pague menos al descontar el valor de los restos. Ten en cuenta que necesitas verificar que el coche sea seguro para circular.
4. Disputas legales: Si no llegas a un acuerdo con tu compañía de seguros, podrías acabar metido en un proceso de reclamación o incluso en un juicio. Esto puede ser largo y costoso.
5. Venta del coche: Otra opción es vender el coche como está, pero no esperes obtener un precio muy alto, especialmente si está gravemente dañado.
No aceptar un siniestro total puede complicarte la vida, pero si estás seguro de que tu coche vale más de lo que te ofrecen, puede que te valga la pena luchar.
Recuerda, cada situación es distinta y a veces vale la pena consultar con un especialista para tomar la mejor decisión.
¡Gracias por leer hasta aquí! Espero haberte ayudado a entender mejor qué hacer cuando el seguro declara tu coche como siniestro. ¡Cuídate y sigue rodando!


